
A continuación, reproducimos la circular remitida por CETM, sobre las aclaraciones segundo tramo ayudas al transporte (julio a septiembre de 2026).
La publicación de la Orden HAC/940/2026 para el segundo tramo de ayudas de los meses de julio, agosto y septiembre previstas en los artículos 22 y 25 del Real Decreto-ley 18/2026 publicado el 30 de junio, extiende los efectos de la Orden HAC/674/2026 correspondiente al primer tramo de ayudas de los meses de marzo, abril, mayo y junio. Esta medida entrará en vigor el día siguiente al de su publicación en el Boletín Oficial del Estado (BOE).
A continuación, detallamos ciertos aspectos relevantes para solicitar este segundo tramo de ayudas.
DÓNDE SE PUEDEN SOLICITAR LAS AYUDAS
Enlace para solicitar las ayudas: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/DJ36.shtml
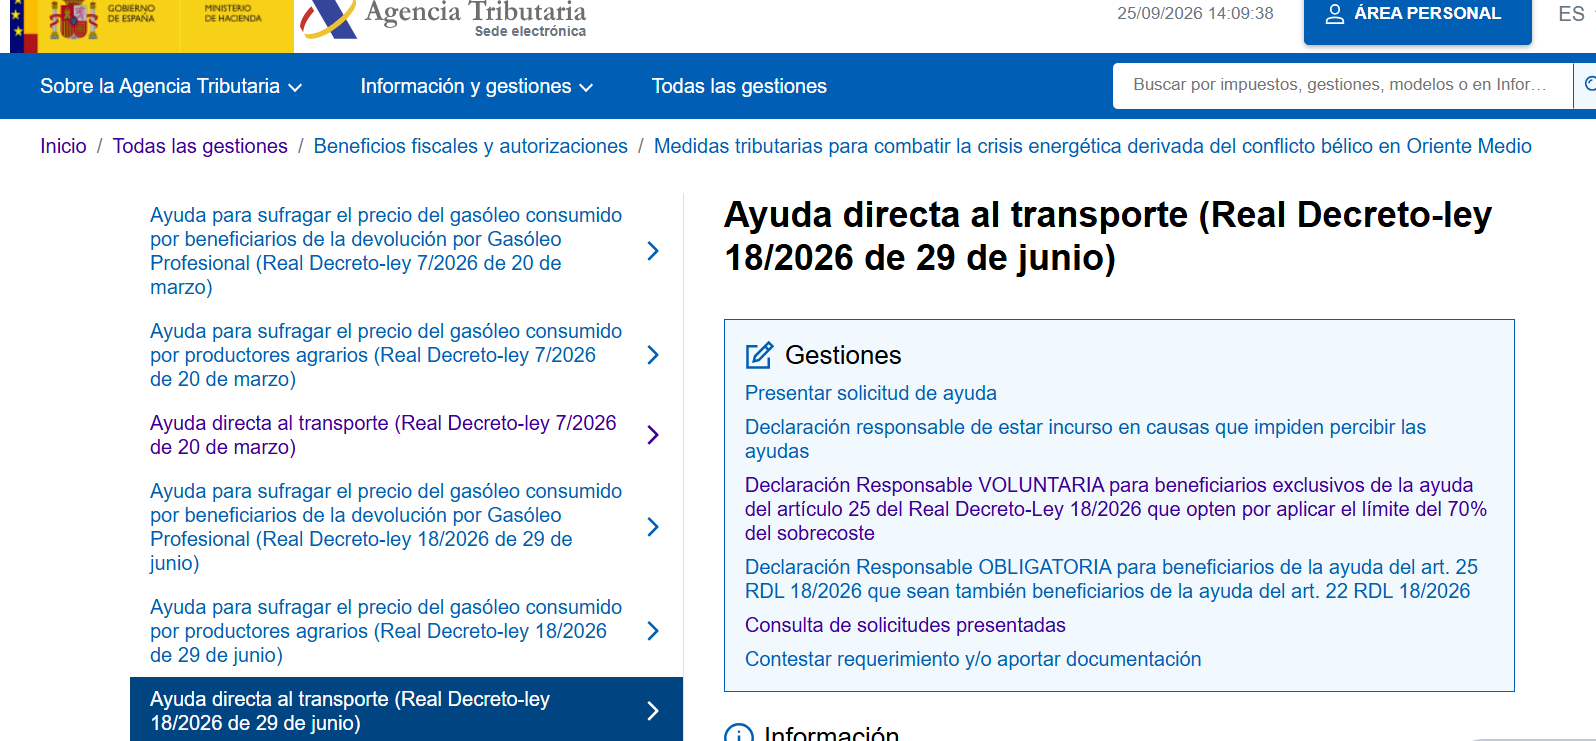
AYUDAS PARA EMPRESAS BENEFICIARIAS DEL GASÓLEO PROFESIONAL (GP) ARTÍCULO 55 DEL RDL 18-2026
Los beneficiarios que perciban únicamente esta ayuda no deberán presentar ninguna declaración adicional, del mismo modo que ocurrió en el primer tramo correspondiente a los meses de marzo, abril, mayo y junio.
AYUDAS DIRECTAS POR VEHÍCULO (AyD) PARA EMPRESAS ARTÍCULO 58 RDL 18-2026
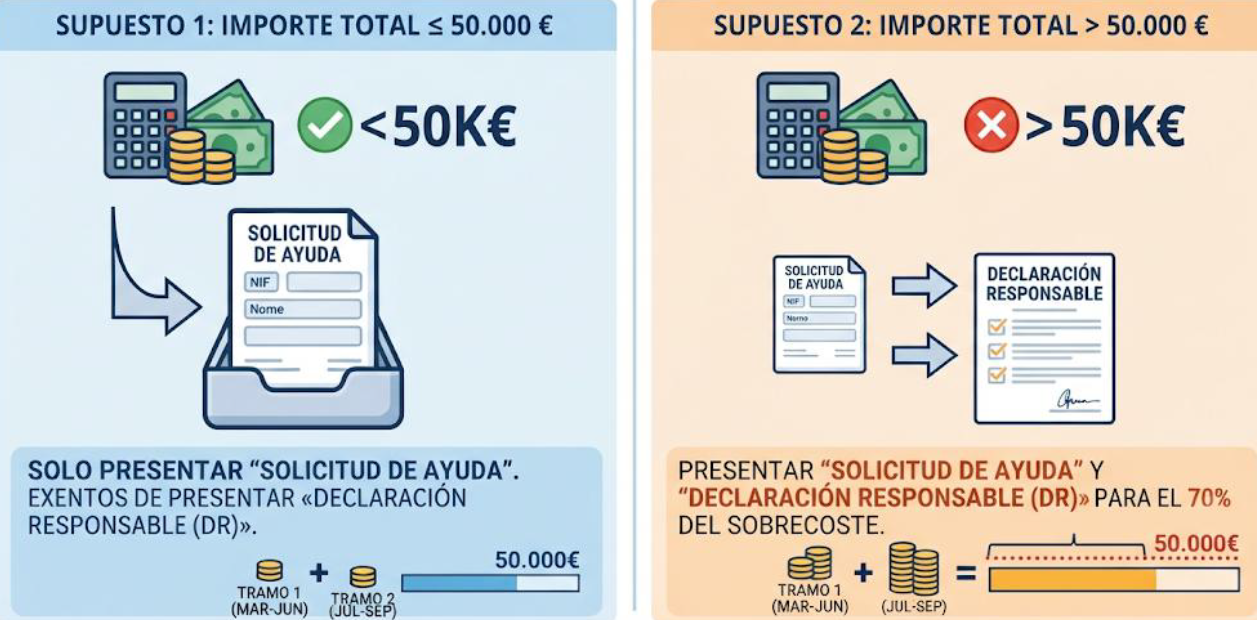
Al igual que en la orden anterior, si el importe total de la ayuda no supera los 50.000 €, únicamente deberán presentar la «Solicitud de Ayuda» y estarán exentos de realizar la «Declaración Responsable (DR)».
- Cálculo del límite: Para determinar esta cuantía total, se deben sumar los importes percibidos en el primer tramo (meses de marzo a junio) y los correspondientes a este segundo tramo (meses de julio a septiembre).
- Superación del límite: En el caso de rebasar dicho límite de 50.000 €, la ayuda se solicitará calculada sobre el 70% del sobrecoste del carburante, por lo que será obligatorio presentar la declaración responsable para este segundo tramo teniendo en cuenta los consumos desde el 1 de marzo.
El importe individual de la ayuda se determinará atendiendo al número y tipo de vehículo explotado por cada beneficiario que no sea susceptible de beneficiarse del gasóleo profesional.
| Tipo de vehículo / supuesto | Importe por vehículo |
|
Camiones pesados MDPE de MMA igual o superior a 7,5 t con GLP, GNC o GNL |
1.350 € |
| Camiones pesados MDPE de MMA igual o superior a 7,5 t de gasóleo domiciliados en Canarias, Ceuta o Melilla | 1.350 € |
| Camiones MDPE de MMA inferior a 7,5 t | 499 € |
| Furgonetas MDLE | 225 € |
| Ambulancias VSE | 225 € |
| Taxis y VTC en los supuestos previstos | 150 € |
| Autobuses VDE con GLP, GNC o GNL | 731 € |
| Autobuses VDE de gasóleo domiciliados en Canarias, Ceuta o Melilla | 750 € |
AYUDAS PARA EMPRESAS BENEFICIARIAS DEL GASÓLEO PROFESIONAL (GP) Y QUE TAMBIÉN RECIBAN AYUDAS DIRECTAS POR VEHÍCULO (AyD)
Como se ha dicho anteriormente, las empresas que perciban ayudas por litro de carburante, que se cuantifican a través de la herramienta de GP, no deben hacer solicitud alguna.
No obstante, las empresas que tengan vehículos sin derecho a devolución del GP, y al igual que en el primer tramo de ayudas (meses de marzo a junio), para percibir este segundo tramo de ayudas directas por vehículo deberán presentar la solicitud y posteriormente la declaración responsable teniendo en cuenta los consumos desde el 1 de marzo hasta la fecha de presentación para esta segunda solicitud. Los importes por vehículo sin derecho a devolución del GP son los señalados más arriba.
Fecha máxima para la solicitud el 31 de octubre de 2026.
¿QUÉ PLAZOS DE PRESENTACIÓN TENGO?
Las solicitudes de ayuda podrán presentarse hasta el 30 de octubre de 2026, mientras que las declaraciones responsables (DR) correspondientes a las ayudas directas por vehículo tanto del primer tramo (meses de marzo a junio) como las del segundo tramo (meses de julio a septiembre), se podrán presentar hasta el 31 de diciembre de 2026.
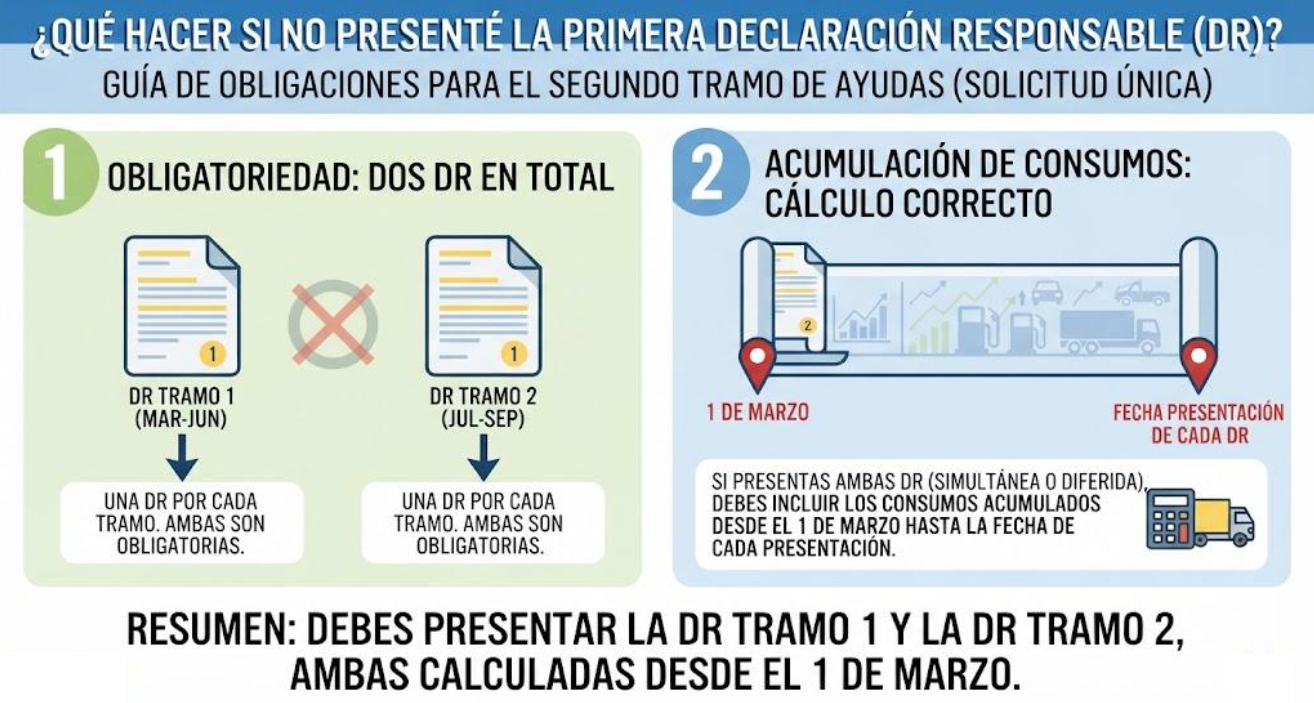
¿QUÉ DEBE HACERSE EN CASO DE NO HABER PRESENTADO LA PRIMERA DECLARACIÓN RESPONSABLE (DR) CORRESPONDIENTE A LOS MESES DE MARZO Y JUNIO?
Debe tenerse en cuenta que es obligatorio presentar una declaración responsable por cada tramo de ayudas (es decir, dos DR en total). En caso de presentar ambas DR de manera simultánea o en fechas distintas, siempre deberán incluirse los consumos acumulados desde el 1 de marzo hasta la fecha de presentación de cada DR.
¿QUÉ PRECIOS DE REFERENCIA DEBEN USARSE, Y DÓNDE SE PUEDEN CONSULTAR?
Los precios de referencia aplicables son los mismos que se publicaron en la anterior Orden HAC/674/2026. Se recuerda que el cálculo del sobrecoste debe realizarse sin incluir el IVA y, en el caso de los beneficiarios de gasóleo profesional, descontando este concepto, el cual no se percibe desde el 22 de marzo tras la publicación del RDL 7/2026.
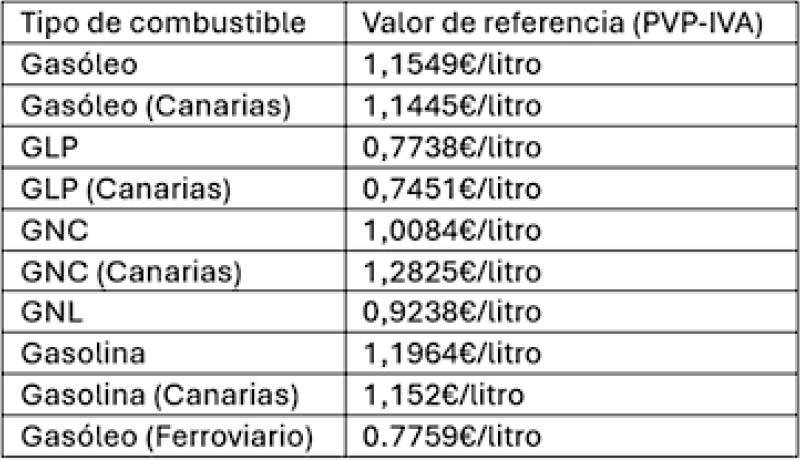
Los precios deben consultarse en la web del MITECO: https://sedeaplicaciones.minetur.gob.es/shpcarburantes/
ALGUNOS ASPECTOS A TENER EN CUENTA
Exclusivo para beneficiarios de ayudas directas por vehículo: Si no se presenta la Declaración Responsable antes del 30/10/2026, se abonará automáticamente la ayuda hasta el límite máximo de 50.000 €. Si dicha declaración se presenta con posterioridad al 30/10/2026, se abonará únicamente la diferencia restante que corresponda. Se debe tener en cuenta que le plazo límite para presentar ambas DR son hasta el 31 de diciembre de 2026.
Empresas en crisis: Las empresas que ya se encontraban en situación de crisis y lo declararon en su momento en la anterior declaración responsable (DR) no tienen que volver a hacerlo. Por el contrario, si la empresa ha entrado en situación de crisis entre los meses de julio y septiembre, sí deberá declarar esta nueva circunstancia ante la AEAT.
DOCUMENTOS DE INTERÉS
Síguenos en las redes